30秒看懂:Inditex 2025财年门店净减103家,收入却增长3.2%至398.64亿欧元,销售面积反增1.51%。这组反差说明:门店不再是简单复制的销售点,而是可重新配置的经营能力。Zara通过店网创新、门店体验创新、全渠道增长、库存与物流创新四项策略,把线上浏览、库存查询、试穿、付款、取货和退货接成一条链,让每个网点承担更多有效交易。本文拆解这套打法的具体动作、数据口径与可迁移的管理前提,帮企业看清少店增长背后的真实投入。
店数减少103家、收入却增长:Inditex在改变门店的经营任务
如果用门店数量衡量零售企业的扩张,Zara母公司Inditex看起来正在收缩。2025财年末,集团门店从5563家减至5460家,净少103家;同一时期,收入却增长3.2%,达到398.64亿欧元。更值得留意的是,销售面积没有随店数减少,反而从465.06万平方米增至472.07万平方米,按公司数据计算增长约1.51%。集团期末平均每店销售面积由约836平方米升至865平方米(Runwise以集团销售面积除以期末店数计算),进一步说明其店网重心正在变化;这不是同店经营效率指标。
这组反差提示了一个经常被开店目标掩盖的问题:一家店到底是一个需要不断复制的销售点,还是一组可以重新安排的经营能力?门店变少,可能意味着撤退,也可能意味着原有空间、商品与服务被更有效地组织起来。判断两者的区别,不能只数招牌。
Inditex提供了一个具体样本。它持续调整门店网络,把部分投入集中到更大的重点门店,并把线上浏览、库存查询、试穿、付款、取货和退货接在一起。Zara是观察这套变化的主要窗口。不过,集团门店净减少103家、收入增长3.2%是Inditex集团口径,并非单独的Zara表现。公司披露的Zara收入分类也将Zara Home和Lefties合并,无法直接从集团或该组合数字推出纯Zara门店经营收益。
这个案例真正值得研究的,是实体零售如何在不持续增加门店数的情况下增长,以及这种增长需要付出什么。
Zara为什么需要重新定义门店:顾客已经在跨渠道购物
对服装零售来说,开店长期是一条容易理解的增长路径。进入新商圈,获得新的展示面和试穿场景,再通过商品销售收回租金、装修与人员投入。门店既是接触顾客的入口,也是商品库存的落点。只要新增需求足够,复制网点就能扩大生意。
但线上渠道改变了这套关系。顾客可以先在手机上看商品,再到店试穿;也可以在线下确认款式,回到线上下单。若企业仍把两个渠道当成各自经营的货架,就容易出现一种浪费:商品已经在公司手里,却因为放错渠道、顾客找不到或提取不方便,无法及时完成交易。
Inditex对此并非近期才有认识。2020年,大量门店受到疫情停业或营业限制,其统一库存管理系统SINT让门店库存得以承接线上订单。公司当年披露,约12亿欧元线上订单由门店履约,并解释这些订单若没有该系统就无法完成。这是特殊时期的历史结果,却揭示了门店价值的变化:即使现场客流受限,店里的货与作业能力仍可能服务其他渠道。
这也让开店决策变得复杂。同一商圈需要多少间店,不能只由每间店的收银额决定;店铺是否承接线上取退货、能否展示更完整的系列、员工能否快速找到商品,都在影响整个网络的价值。门店数量仍然重要,却已不足以单独描述覆盖能力。
因此,Inditex面临的经营命题并不是简单地在线上和线下二选一,而是重新分配两者的工作。门店要提供顾客愿意走进来的理由,同时成为线上交易可以依靠的服务节点。这要求改动的远不止装修:空间、库存、技术与员工动作都要衔接。
4 大 DTC 增长策略:让每个网点承担更多有效交易
1. 店网创新:开新店、扩店与吸收整合同步推进
Inditex的店网调整并不等于停止开店。2025年,集团仍在41个市场开设新店,全年190次新开、217次改造,其中96次涉及扩建,同时进行了293次吸收整合。净店数下降,发生在一系列增减并行的动作之后。这里的“整合”也不能直接翻译成“全部关闭亏损店”,公司没有逐店披露经营原因。
190次新开减去293次吸收整合,数值恰好对应净减少103家门店。更重要的是,这些调整与96次扩建、其他改造同时发生。集团在改变店网结构,而不是简单按照门店总数决定扩张或收缩;具体商圈效果仍需逐店经营数据验证。
这套动作的重点,是把网点数量和空间能力拆开看。一家较大的门店,可能容纳原来分散的商品系列,也可能增设取货、退货或试穿区域。但“大”本身不带来效率,只有新增空间承接了真实需求、减少了购物阻碍,面积才有经营价值。否则,扩大卖场只是扩大了租金与维护责任。
Zara的具体项目体现了这种有选择的投入。2025年报列出的新店包括首尔Noon Square和大阪心斋桥,改造则包括巴塞罗那Diagonal与马德里Serrano。重点城市的新开和既有门店的更新同时推进,说明公司在调整网络构成,而不是把所有市场都按统一速度收缩。
对管理者而言,关键是把关店与开店放在同一张商圈地图上。若一家小店退出,附近是否仍有合适的试穿和取货地点?新店增加的面积,究竟用于陈列更多款式,还是用于解决高峰时段的服务拥堵?这些问题决定需求能否被保留下来。仅看新店销售增长,可能会把原有门店迁移来的收入误当成新增需求。
这说明公司将新开、扩建、改造与整合作为同一轮店网优化安排。它的增长选择已经从“多建几个相似网点”,变成“在不同商圈配置不同大小、不同任务的门店”。至于每次调整回收了多少投入,公开信息仍不足以逐店验证。
这种组合还有一个容易忽略的约束:销售面积增加,不代表所有空间都应追求同一种产出。试衣间和取货区不能像货架一样直接陈列商品,却可能是完成交易所必需的。若考核时只追求单位展示面积的销售额,企业反而可能压缩这些服务空间,重新制造拥堵。店型设计需要判断每一块面积的用途,再评价整个店的贡献。
2. 门店体验创新:把展示、补货、取退货纳入同一设计
更大的店若只有更长的衣架,未必能让顾客买得更顺。Zara在马德里西班牙广场的门店,提供了一个观察内部结构的切口。2022年开业公告披露,该店总楼面超过7700平方米,零售面积为3815平方米,女装、男装与童装分布在四层。两个面积口径并不相同,也不能把整栋楼面都当成销售空间。
更有经营含义的细节,是内衣、美妆和运动系列等专区配有邻近补货区及自助付款点。展示、补货和付款被一起安排,顾客进入一个品类区域后,店员的作业与交易完成路径也随之配置。门店增加品类时,需要解决的并非只有“摆在哪里”,还包括“从哪里补、在哪里付、由谁服务”。
这比单纯扩大卖场更具体:不同品类附近同时安排补货和结账,让展示空间与店员工作路径相配合。公开资料没有相应转化率实验,但已足以说明,门店创新深入到了消费者动线与一线作业。
南京新街口旗舰店进一步展示了作业层的变化。2025年官方开店材料披露,这家两层、销售空间超过2500平方米的门店设有独立退货柜台、辅助结账区域,以及可见的自动衣物输送系统。后者用于衣物整理作业,公司希望借此让员工把更多注意力放到顾客服务上。
这些配置面对的是不同任务:购买、退货、整理商品,不能都挤在同一条工作路径里。自动化也只有与员工分工相接,才可能产生价值。如果顾客依然找不到尺码,或系统处理后无人及时把货送到需要的位置,机器只是改变了后台的外观。
南京门店同时引入预约造型服务、穿搭视频录制区域与咖啡空间。它们为顾客增加了到店理由,但没有公开的收入贡献或投资回报。与其把这些尝试写成“高端化成功”,更值得关注的是:门店正在承接更多体验任务,而这些任务能否支持服装主业,仍要用实际经营结果检验。
3. 全渠道增长:让用户从线上找到单店库存并完成取货
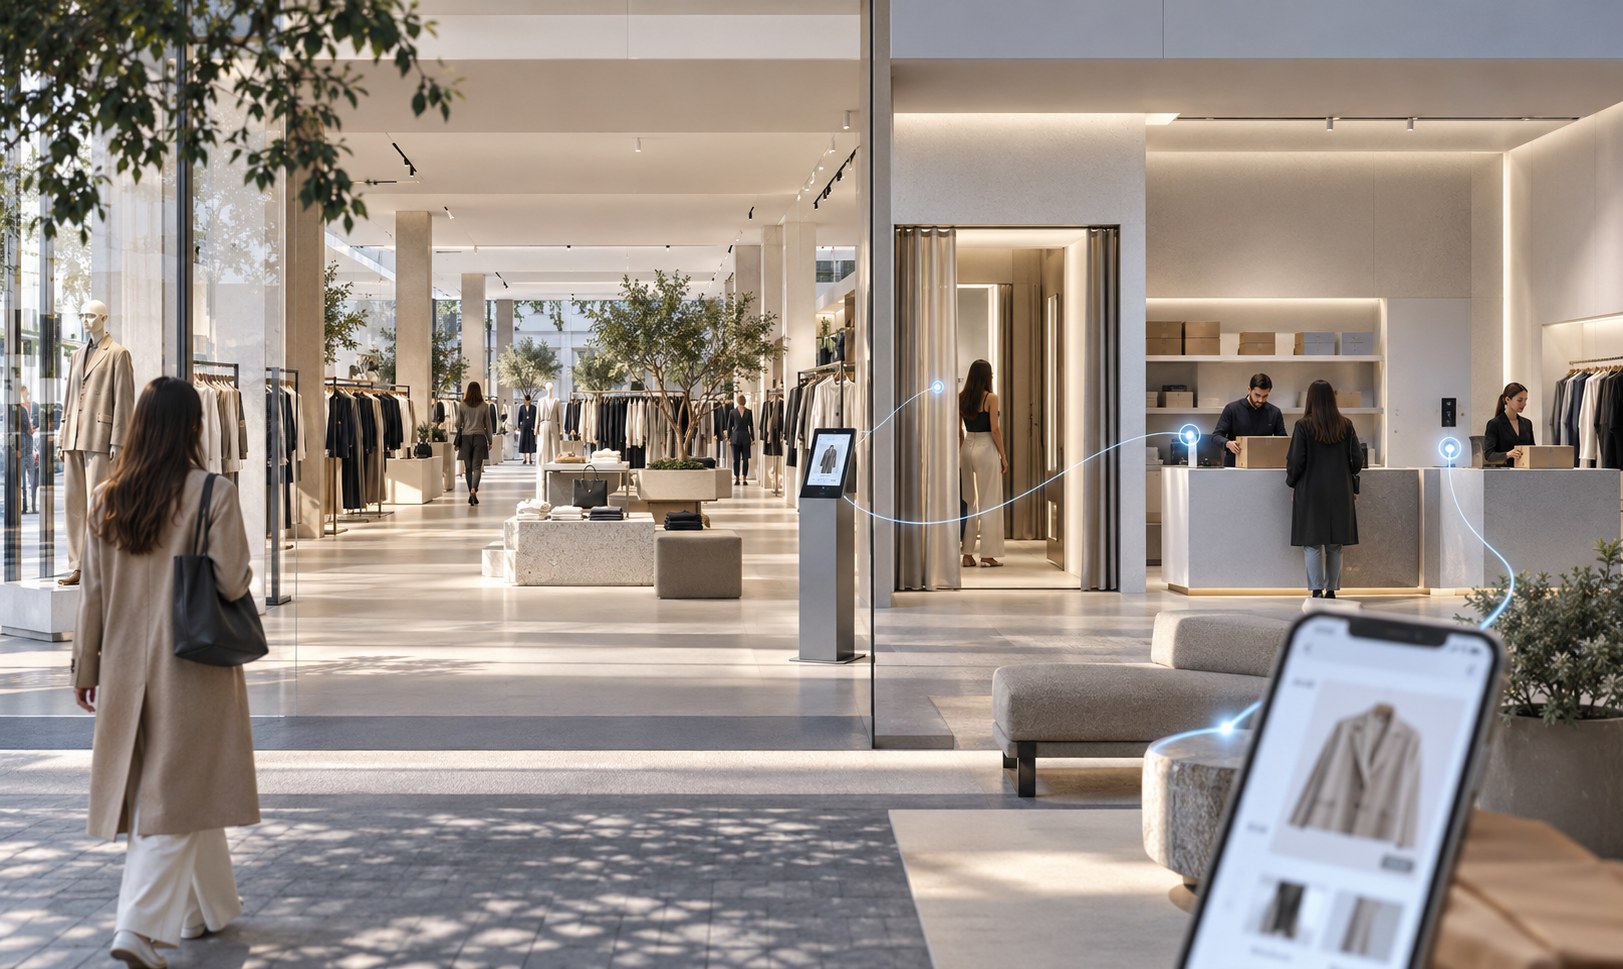
门店与线上协同,首先要回答一个朴素的问题:顾客在手机上看到的商品,究竟在哪家店能拿到?如果只有一个总库存数字,顾客仍然需要逐店寻找,渠道整合就停留在品牌层面,尚未进入购物过程。
Zara现行爱尔兰地区帮助页对Store Mode的描述很具体:顾客可以选择一间门店,浏览该店可售商品目录,下单后到同店提取;Find Items功能则能在店铺平面图上显示商品陈列位置,购物篮里的商品若在店内有货,也可以查看位置。这里改变的是查询起点——从“品牌是否卖这件衣服”,进一步到“我准备去的那间店能否提供”。
从用户端看,这已经是一条可以具体描述的运行路径:消费者在Zara App的Store Mode中选择一家具体门店,查看该店可售商品和陈列位置,再选择到该店购买或下单取货。订单被门店承接之后,需要备货并交付;发生退货时,又进入门店专用退货与后续库存处理环节。前两步和门店取货功能有官方页面支持,后台如何将每笔线上订单指派给员工、如何设定拣货时限,并未公开。
Zara把门店从销售点重构成服务节点,靠的是对商圈贡献和履约成本的重新计算。如果你也想看清自己门店或渠道的真实贡献,可以用 AI 顾问先做一轮业务诊断。
这让线上界面承担了原本需要顾客或员工在现场完成的一部分搜寻工作。对于已有明确购买目标的顾客,先确认库存,再决定是否到店,可以减少无效行程;对于已经到店的人,位置提示有助于把选择转化为行动。这里的价值是机制分析,具体节省多少时间、提升多少成交,仍缺少公开对照数据。
取货又把查询接到了交易。马德里和南京的官方材料都列出两小时店取服务;前者还配置了容量达1500单的机器人取货仓,以及自动线上退货点。仓储容量不能当成实际订单量,但它说明线上业务进入实体店后,需要专门的存放、提取和退回能力,不能只给收银台增加一句“兼办取货”。
顾客经历的是一次购物,门店要承接的却是库存确认、订单备货、交付与退货处理。这些节点必须衔接,Store Mode才不只是一个方便查货的界面。评价这项全渠道增长策略,应当看订单履约是否顺畅,以及它是否为商圈留住了原本可能流失的需求。
退货进一步考验门店的后场处理。商品退回后需要检查状态、更新库存,再决定是否恢复销售。南京新街口门店配置独立退货区、辅助付款与自动衣物运输系统,正对应这些不同作业。公司披露了设施和消费者服务路径,尚未提供该门店履约准确率、员工工时与收益变化的对照数据。
到2026年半年报,Inditex披露新的soft-tag技术已部署到全部门店,并将其与取货仓、分拣、辅助结账和退货点共同描述为店内技术体系。2025财年公告还指出,相关硬件已覆盖集团全部实体门店,并计划让2026春夏系列约90%的商品采用新技术。门店硬件覆盖与商品标签覆盖是两个指标,不能把两者合并成“所有商品完成部署”。这个时间范围要说清:它是最新披露的覆盖状态,不能倒推为早几年集团所有品牌都已完成同样部署。
4. 库存与物流创新:连接商品识别、配货决策和履约
顾客能查货,背后必须先有企业可信的库存记录。Inditex早在2016年年报中便披露,Zara门店已完成RFID部署,通过逐件识别帮助定位商品。RFID是长期建设的基础,不能与后来新的soft-tag技术混为一次刚刚发生的创新。
但“看见库存”与“用好库存”还有距离。一件衣服在甲店暂时没有需求,并不意味着它对整个网络没有价值;反过来,线上显示有货,也不代表企业能以合适的成本及时交付。库存协同必须连接配货判断、门店作业与交付能力。
2021年年报披露了更具体的决策工具:公司利用模型估算每家店的首批发货量,预测需求变化;与MIT合作开发动态覆盖模型,以服务水平和所需安全库存为目标;门店工具则参考相似商品和门店的信息,提示员工调整商品展示。公司也提到,将线下需求不足、但更有可能在线上售出的商品纳入渠道调配。需要区分其中的成熟度:2021年年报所述MIT动态覆盖模型当时属于合作开发成果,不意味着该模型已在2026年全集团持续同版本运行。
这些历史材料呈现的是一条有层次的路径:先识别商品,再判断需求,把货分到更可能售出的地方,并在经营中继续调整。它不能证明2026年仍运行完全相同的算法,却足以说明,减少门店数量背后的能力不只是挑选大店,还包括处理每个库存节点之间的关系。
对服装生意而言,补货过少可能错过需求,过多又会占用资金,并把压力推向后续折扣。门店越大、承担的任务越多,越需要区分展示需求、可售库存和履约准备。把货集中到更少的点,并不会自动消除这些矛盾,反而会提高对数据准确性与现场执行的要求。
还要区分“调得动”和“值得调”。一件商品在另一个渠道有需求,只说明存在销售机会;拣货、包装、运输和交付所增加的成本,会影响这次调配是否合算。企业不能只奖励被找回的销售额,也要观察为这笔销售付出的额外资源。跨渠道库存的价值,在于扩大可选择的履约方式,而不是要求每件滞销商品都必须跨店流转。
物流投入同样不能省略。Inditex在2024年披露的两年扩张计划中,列出Zara的Zaragoza II配送中心和荷兰Lelystad扩建项目,并计划在2024、2025年每年投入9亿欧元额外物流资本。那是当时的投资计划,不能据此宣称所有项目已如期完成;但它清楚表明,店网优化需要上游能力支持。
因此,“少店”很容易被误读为轻投入。更少的销售节点可能需要更强的配送、库存系统和店内作业,才能维持商品可得性。真正要优化的是完成一笔有利润交易所需的资源,而不是让资产负债表上只剩更少的门店。
经营结果:集团收入与销售面积增长,单店回报仍需另算
截至2026年7月末,Inditex门店为5444家,上年同期为5528家;2026财年上半年集团收入同比增长7.6%,达到197.55亿欧元。纯Zara店数同期从1534家降至1487家,包含Zara Home与Lefties的收入组合则增长约4.81%,后一个增幅按公司数据计算。这继续支持“少店也能增长”,却不是纯Zara单品牌营收或单店效率的证明。
2025年末,集团线上销售已达约107亿欧元,同比增加4.8%。线上渠道的规模,使门店具备更丰富的交易连接方式,也让用集团收入除以门店数的算法失去解释力:分子包含线上收入,分母只是期末实体店数量,两者无法直接构成可比单店产出。
经营约束也没有消失。2026年上半年,集团运营费用增长8.3%,快于报表收入增速;7月末存货同比增加9.3%。存货余额不是周转率,不能据此直接判定库存恶化,但同样不能把数字化库存系统写成持续降低库存的保证。
因此,这是一场有经营结果支撑的网络重构,而非已经完成的单店效率归因。Inditex证明了“少店、面积增加、集团增长”能够同时发生;要进一步证明哪些策略创造多少增量,还需要商圈销售、线上履约与单店改造回报数据。类似地,Nike用“Win Now”五个动作重做渠道时,也面临单店效率与渠道协同的归因难题。
管理者借鉴前提:重新计算商圈贡献,也计算新增履约成本
第一,不能把地点与规模拆开复制。一家旗舰店可以承接更多商品和服务,前提是顾客愿意到那里。原有小店关闭后,顾客是否转向新店,取决于距离、出行成本、商圈吸引力和实际便利程度。面积变大只是供给变化,需求不会自动跟随。选址失误,也会让更大的投入变成更大的负担。
第二,线上线下共用库存,也需要重算门店的工作与收益。门店不仅售货,还要备货、退货和处理库存差错。如果考核只认现场销售,线上履约会变成额外负担。Inditex未公开其具体业绩归属办法,其他企业应在设计全渠道业务时主动解决这项激励问题。
第三,技术与资本都需要回收。2025年集团资本开支约27亿欧元,包含额外投资。其他企业不必复制同样的设施组合,却必须把改造期间的经营影响、后续维护、员工训练和新增作业计入成本。门店更漂亮、功能更多,不能代替回收期判断。
最后,商品仍是交易的起点。查询、取货和结账改善的是购买过程;如果商品不合需求,再顺畅的流程也难以持续制造销售。把增长全部归因于门店技术,会忽略服装款式、价格、品牌吸引力与市场变化的共同作用。
因此,企业可以先选一个商圈,将门店销售、线上订单、取退货量、跨店调货、库存占用放在一起看,再决定新开、合并或扩大哪一类门店。若只比较单店收入,既可能把旧店搬来的销售误算成新客增长,也可能忽略原门店承担的服务与履约任务。这种跨渠道重估的方法,与安踏多品牌战略复盘中处理渠道复杂度的思路有相通之处:先算清每个节点的真实贡献,再谈扩张。
具体实施时,先找顾客购买过程中的最大障碍:是缺码、找不到货、付款排队,还是线上购买后的取退货困难?不同问题对应RFID、Store Mode、员工配置或仓储设施等不同投入。必要时可以小范围试行,并同步记录额外拣货、运输、员工工时和改造支出,不应把服务次数增长当作净利润提升。
Inditex证明了门店净减少与集团增长可以并存,却没有公布足以逐项证明所有店网调整投资回报的明细。可迁移的不是“少开店”或“一律开大店”,而是用跨渠道的客户体验与经营贡献重新决定空间、库存和服务能力如何组合。
数据来源
- FY2025 Results|Inditex/CNMV|2026-03-11
- Interim Half Year 2026 Results|Inditex/CNMV|2026-09-09
- Our Drivers,Annual Report 2025|Inditex|访问于2026-10-03
- Zara Presents Its Most Advanced Store Concept in Madrid|Zara|2022-04-07
- Zara Nanjing Xinjiekou Press Release|Zara|2025-03-20
- Store Mode in the App,Ireland Help Centre|Zara|访问于2026-10-03
- Our Customers,Annual Report 2016|Inditex|访问于2026-10-03
- Executive Chairman’s Statement,Annual Report 2020|Inditex|访问于2026-10-03
- Annual Report 2021,Integrated Directors’ Report,第197页|Inditex|访问于2026-10-11
- Annual Accounts 2023,物流扩张计划|Inditex|访问于2026-10-03
常见问题(FAQ)
Zara门店减少为什么收入还能增长?
因为门店任务变了:不再只是销售点,还承接线上订单取货、退货和库存节点。Inditex把更多投入集中到更大的重点门店,用全渠道协同提升每个网点的有效交易量。
Inditex的4大DTC增长策略具体是什么?
一是店网创新,开新店、扩店与吸收整合同步;二是门店体验创新,把展示、补货、取退货纳入同一设计;三是全渠道增长,用Store Mode让用户查单店库存并取货;四是库存与物流创新,用RFID和模型连接商品识别、配货与履约。
Zara的Store Mode能帮顾客做什么?
顾客在App里选一家具体门店,就能看到该店可售商品和陈列位置,下单后到同店提取。Find Items功能还能在店铺平面图上显示商品位置,减少无效到店和寻找时间。
少开店是不是意味着投入变少了?
不是。更少的销售节点需要更强的配送、库存系统和店内作业来维持商品可得性。Inditex在物流上每年额外投入9亿欧元,门店改造和自动化设备也是持续支出。
其他零售企业能直接复制Zara的少店模式吗?
不能简单复制。企业要先算清商圈贡献和线上履约成本,找到顾客购买过程中的最大障碍,再决定投入RFID、Store Mode还是仓储设施。否则少开店可能只是丢掉覆盖能力。
想把这套打法用到你自己的业务上?
少店增长不是关店,而是重新分配空间、库存和服务能力。如果你正在纠结门店该开该关、线上线下怎么算账,不妨从一次业务诊断开始。
💎 核心承诺:先诊断、再合作,思路不对不推进。
专属咨询热线:400 822 8832